Yabancılar İçin Türkiye’de Banka Hesabı Açmak: Belgeler, Bankalar ve Katılım Bankaları

Kısaca
Yabancılar pasaport ve Türk vergi numarasıyla bir Türk bankasında hesap açabilir; birçok banka, mülk satış sözleşmesi veya ikamet izni gibi hesabın amacını gösteren bir belge de ister. Hesap aynı anda lira, dolar ve avro tutabilir; İslami bankacılık ilkelerine göre çalışan katılım bankaları da mevcuttur. Kabul politikaları bankadan bankaya ve şubeden şubeye değişir, bu yüzden yabancı müşterilere alışkın bir şubeyle başlamak işinizi kolaylaştırır.
 Yazan Muhammed Uçkun, Genel müdür
Son inceleme 7 Ekim 2026
Türk banka hesabı mülk satın almak için şart değildir, ancak neredeyse her şeyi kolaylaştırır: tapu günü ödemenin zamanlaması, emlak vergisi ve faturaların ödenmesi, kiraya verirseniz kiranın tahsili. Müşterilerimizin çoğu hesabı ilk ziyaretlerinde, hatta mülkü seçmeden önce açıyor.
Neye ihtiyacınız var?
- Geçerli bir pasaport.
- Türk vergi numarası; temel şarttır. Bkz. yabancılar için vergi numarası rehberi.
- Adres belgesi: kendi ülkenizde veya Türkiye’de, örneğin bir fatura ya da hesap ekstresi.
- Hesabın amacını gösteren belge: birçok bankada istenir; kapora veya satış sözleşmesi, tapu ya da varsa ikamet izni.
- Telefon numarası: doğrulama mesajlarını alabilmeli; bazı hizmetler için Türk numarası tercih edilir.
Çok dövizli hesap
Genellikle birkaç döviz cinsini bir arada tutan bir hesap açabilirsiniz: günlük harcamalar ve vergiler için Türk lirası, büyük havaleleri almak için dolar veya avro. Bu yararlıdır, çünkü ne zaman ve ne kadar liraya çevireceğinize siz karar verirsiniz.
Katılım bankaları (İslami bankalar)
Türkiye’de geleneksel bankaların yanı sıra, faiz yerine kâr paylaşımlı hesaplarla İslami bankacılık ilkelerine göre çalışan katılım bankaları (Katılım Bankaları) vardır. Körfez ve Arap ülkelerinden gelen müşterilerimizin çoğu bunları tercih ediyor; kart, mobil uygulama ve uluslararası havale gibi olağan hizmetleri sunarlar.
Başvuru neden bazen reddedilir?
- Net bir amacın olmaması: anlaşılır bir sebep olmadan yerleşik olmayan birine hesap açılması uyum soruları doğurur. Mülk satış sözleşmesi bunu çoğu zaman çözer.
- Şube politikası: turistik ve ticari bölgelerdeki şubeler, küçük mahalle şubelerine göre yabancılar konusunda daha deneyimlidir.
- İsmin farklı yazılması pasaport ile vergi numarası arasında.
- Uyum ve mevzuat gereklilikleri zaman zaman değişir.
Hesap mülk alımında size nasıl yardımcı olur?
Ödeme zamanlaması sizin elinizde
Tapu günü uluslararası bir havalenin ulaşmasını beklemek yerine parayı önceden hesabınıza aktarır, imza anında dakikalar içinde satıcıya yurt içi havaleyle gönderirsiniz. Bunu şu rehberde anlattık: mülk bedelini transfer etme rehberi.
Vatandaşlık dosyası
Vatandaşlık dosyası, paranın Türk bankalarından geçmesini ve resmi bir belgeyle bozdurulmasını şart koşar. Türk hesabı bu süreci düzenli hale getirir.
Satın aldıktan sonra
Yıllık emlak vergisi, su ve elektrik faturaları, aidat ve kiraya verdiyseniz kiracının ödediği kira: hepsi otomatik ödeme talimatı veya uygulama ile hesaptan yönetilir. Bkz. yıllık emlak vergisi rehberi.
Pratik öneriler
- Türkçe bilen bir tercüman veya refakatçiyle gidin: bankaya ilk ziyaretinizde.
- Mobil ve internet bankacılığını etkinleştirin şubeden ayrılmadan önce; Türkiye dışında doğrulama mesajlarını alabildiğinizden emin olun.
- Ücretleri sorun: hesap işletim ücreti, uluslararası havale ve döviz çevirme ücretleri.
- Bilgilerinizi güncelleyin ikamet izni ve 99 ile başlayan yabancı kimlik numarası aldığınızda.
Özet
Hesabı erkenden; pasaportunuz, vergi numaranız ve satış sözleşmenizle, yabancılara alışkın bir şubede açın. Geleneksel banka ile katılım bankası arasında size uygun olanı seçin. Bu, tapu günündeki stresi önler ve sonrasında mülkünüzü yönetmeyi kolaylaştırır.
Müşterilerimize bankaya eşlik ediyor ve yabancı alıcılara alışkın bir şubeden randevu ayarlıyoruz. Bize ulaşın.
Kaynaklar
İlgili rehberler

Türkiye’de yabancılara konut kredisi: mümkün mü, mantıklı mı?
Bazı Türk bankaları yabancılara konut kredisi veriyor, ancak vatandaşlara göre daha sıkı şartlarla; genellikle ikamet, belgelenmiş gelir ve yüksek peşinat isteniyor. Bankacılık düzenleyicisi 29 Ocak 2026 tarihli kararından bu yana, konut fiyatı yükseldikçe düşen kredi/değer oranı tavanları belirliyor ve yeni ile ikinci el konut arasındaki ayrımı kaldırdı. Türkiye’de bireysel konut kredileri genellikle Türk lirası cinsinden ve yüksek faizli olduğu için yabancıların çoğu peşin ya da müteahhit taksit planlarıyla alım yapıyor.
Son inceleme 7 Eki 2026

Türkiye’de müteahhit taksit planları: Teklif nasıl okunur, taksitleriniz nasıl korunur?
Türkiye’de birçok müteahhit bir peşinat (çoğu zaman fiyatın üçte biri ile yarısı arasında) ve teslime kadar, bazen de sonrasında aylık ya da üç aylık taksitler sunar. Taksitler genellikle ilan edilmiş bir faiz içermez, ancak peşin fiyat çoğu zaman daha düşüktür; ikisini karşılaştırın. En önemlisi, ödeme sürecinde hakkınızın nerede durduğudur: müteahhit lehine ipotekli, adınıza bir tapu ya da yalnızca adi bir sözleşme değil, noterde düzenlenmiş ve tapuya şerh edilmiş bir satış vaadi sözleşmesi.
Son inceleme 7 Eki 2026

Tapuda beyan edilen değer: Düşük fiyat göstermek neden size hiçbir şey kazandırmaz?
Tapu harcı, beyan edilen değerin %4’üdür (yasal olarak her taraf için %2) ve matrah, belediyedeki emlak vergisi değerinin altında olamaz. Yabancıya yapılan satışta beyan edilen bedel, zorunlu değerleme raporundaki değerin altında olamaz. Gerçek fiyatın altında bir bedel göstermek kanuna aykırıdır ve sizi cezalarla karşı karşıya bırakır, beş yıl içinde satarsanız kazanç verginizi artırır ve ikamet ya da vatandaşlıktaki değer şartını kaybetmenize yol açabilir. Gerçek bedeli beyan edin.
Son inceleme 7 Eki 2026
İlgili bölgeler

İlgili ilanlar
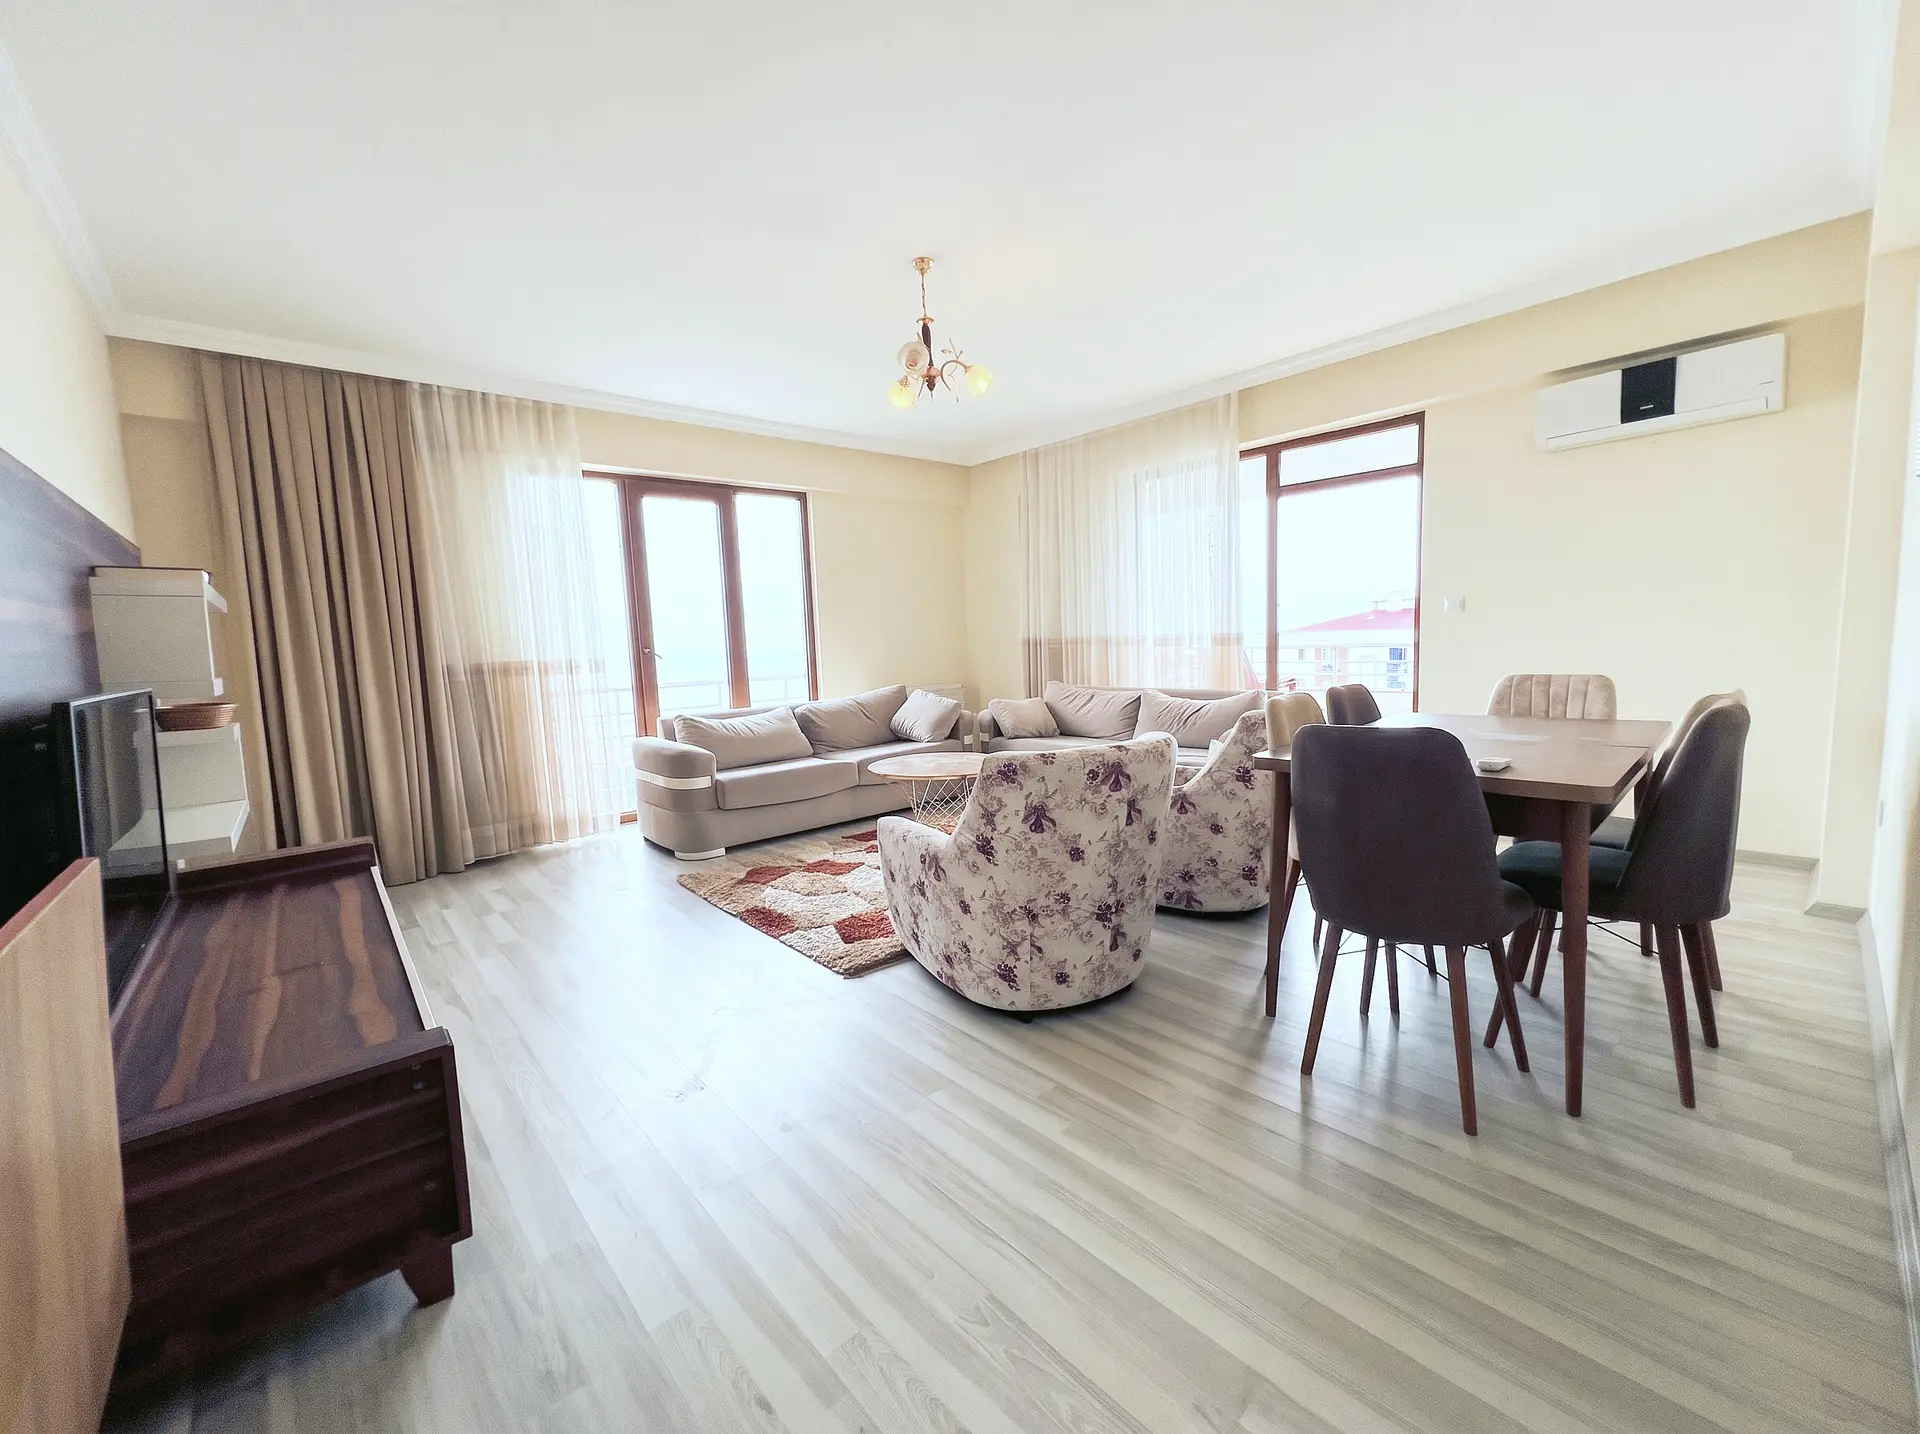 EşyalıBRJ-1119
$140.000
Pelitli'de havalimanına yakın, deniz manzaralı eşyalı 4+1 aile dairesi
- 4+1
- 180 m²
- Pelitli, Trabzon
DenizOrman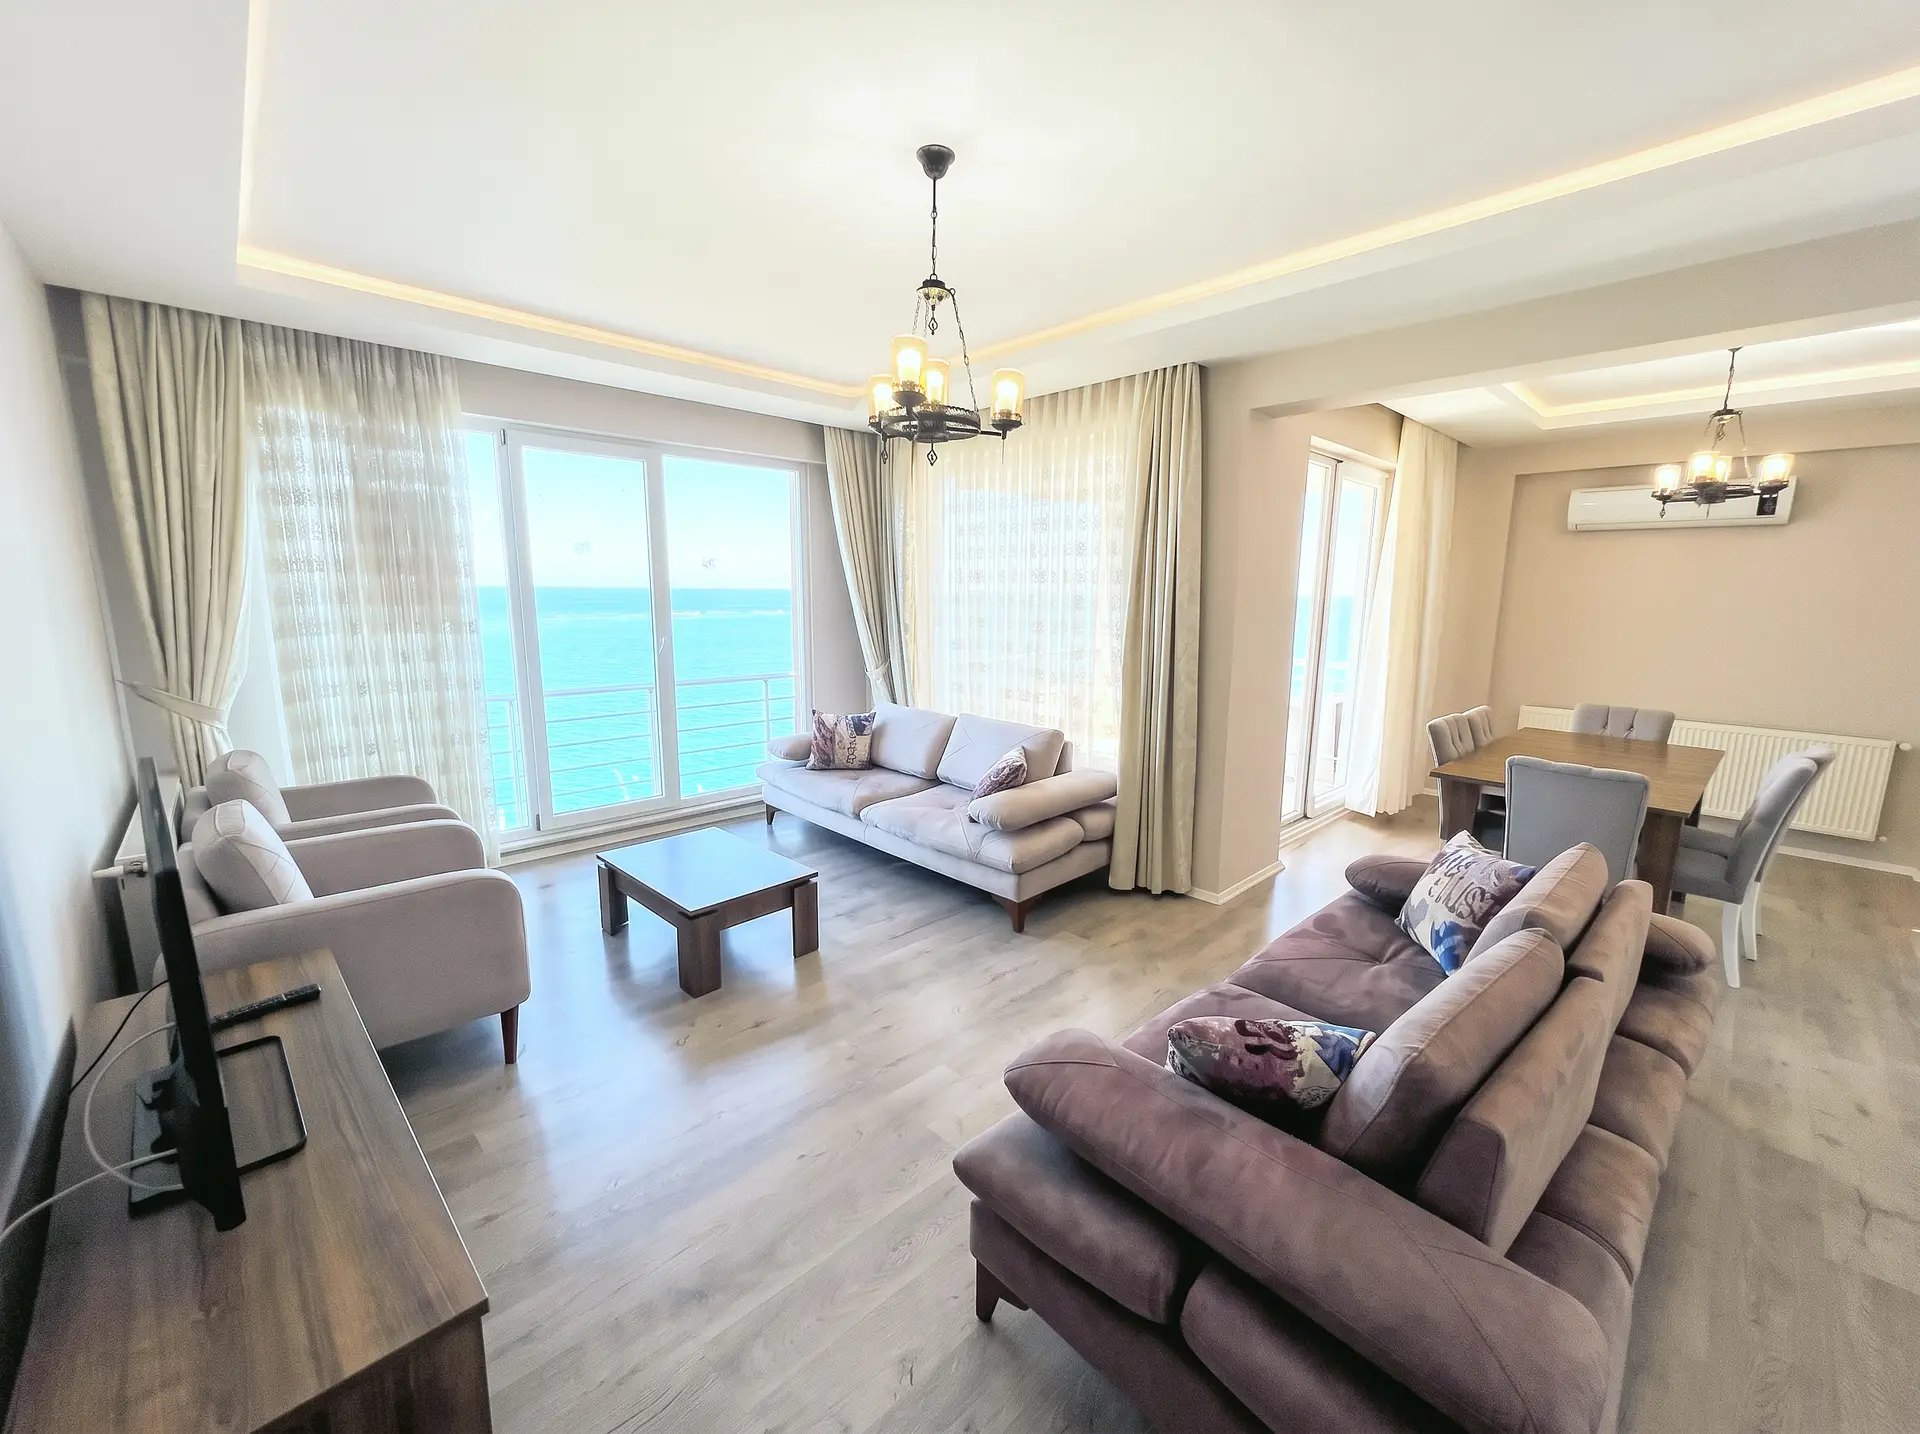 EşyalıBRJ-1118
$153.000
Akçaabat Mersin'de doğrudan deniz manzaralı eşyalı 3+1 daire
- 3+1
- 150 m²
- Mersin, Trabzon
Deniz EşyalıBRJ-1117
$125.000
Pelitli'de çok geniş balkonlu, deniz manzaralı eşyalı 3+1 daire
- 3+1
- 176 m²
- Pelitli, Trabzon
DenizOrman