Ouvrir un compte bancaire en Turquie quand on est étranger : documents, banques et banques islamiques

En bref
Un étranger peut ouvrir un compte dans une banque turque avec son passeport et son numéro fiscal turc, et beaucoup de banques demandent une preuve de l’objet du compte, comme un contrat d’achat immobilier ou un titre de séjour. Le compte peut être tenu à la fois en livres, en dollars et en euros, et il existe des banques participatives fonctionnant selon les principes de la finance islamique. Les politiques d’acceptation varient d’une banque et d’une agence à l’autre : mieux vaut commencer par une agence habituée aux clients étrangers.
 Rédigé par Mohammed Uçkun, Directeur général
Dernière vérification le 7 octobre 2026
Un compte bancaire turc n’est pas obligatoire pour acheter un bien, mais il facilite presque tout : le calendrier du paiement le jour du tapu (titre de propriété), le paiement de la taxe foncière et des factures, et l’encaissement du loyer si vous louez. Beaucoup de nos clients l’ouvrent dès leur première visite, avant même de choisir le bien.
De quoi avez-vous besoin ?
- Un passeport en cours de validité.
- Un numéro fiscal turc, condition indispensable. Voir le guide du numéro fiscal pour les étrangers.
- Un justificatif de domicile dans votre pays ou en Turquie, comme une facture ou un relevé bancaire.
- Une preuve de l’objet du compte dans beaucoup de banques : contrat d’arrhes ou de vente, tapu, ou titre de séjour si vous en avez un.
- Un numéro de téléphone capable de recevoir les codes de vérification, de préférence turc pour certains services.
Un compte multidevise
Vous pouvez généralement ouvrir un compte regroupant plusieurs devises : la livre turque pour les dépenses courantes et les impôts, le dollar ou l’euro pour recevoir les gros virements. C’est utile, car c’est vous qui décidez quand et combien convertir en livres.
Les banques participatives (islamiques)
À côté des banques conventionnelles, la Turquie compte des banques participatives (Katılım Bankaları) qui fonctionnent selon les principes de la finance islamique, avec des comptes à partage des bénéfices au lieu d’intérêts. Beaucoup de nos clients du Golfe et du monde arabe les préfèrent, et elles offrent les services habituels : cartes, applications et virements internationaux.
Pourquoi une demande est-elle parfois refusée ?
- L’absence d’objet clair : ouvrir un compte à un non-résident sans raison compréhensible soulève des questions de conformité. Un contrat d’achat immobilier règle généralement le problème.
- La politique de l’agence : les agences des villes touristiques et commerçantes ont plus l’habitude des étrangers que les petites agences de quartier.
- Une orthographe différente du nom entre le passeport et le numéro fiscal.
- Les exigences de conformité, qui évoluent de temps à autre.
Comment le compte vous aide-t-il à acheter ?
Maîtriser le moment du paiement
Au lieu d’attendre l’arrivée d’un virement international le jour du tapu, vous transférez la somme sur votre compte à l’avance, puis vous l’envoyez au vendeur par virement national en quelques minutes à la signature. Nous l’expliquons dans le guide du transfert du prix du bien.
Le dossier de citoyenneté
Le dossier de citoyenneté exige que l’argent passe par des banques turques et soit converti avec un document officiel. Un compte turc rend cela bien organisé.
Après l’achat
Taxe foncière annuelle, factures d’eau et d’électricité, charges de copropriété (aidat) et loyer du locataire si vous louez : tout se gère depuis le compte par prélèvement automatique ou via l’application. Voir le guide de la taxe foncière annuelle.
Conseils pratiques
- Venez avec un traducteur ou un accompagnateur parlant turc lors de votre première visite à la banque.
- Activez l’application et la banque en ligne avant de quitter l’agence, et vérifiez que vous recevez les codes de vérification hors de Turquie.
- Renseignez-vous sur les frais : tenue de compte, virements internationaux et change.
- Mettez à jour vos données si vous obtenez un titre de séjour et un numéro d’étranger commençant par 99.
En résumé
Ouvrez le compte tôt, avec votre passeport, votre numéro fiscal et votre contrat d’achat, dans une agence habituée aux étrangers. Choisissez entre banque conventionnelle et banque participative selon ce qui vous convient. Vous éviterez le stress du jour du tapu et gérerez plus facilement votre bien ensuite.
Nous accompagnons nos clients à la banque et leur obtenons un rendez-vous dans une agence habituée aux acheteurs étrangers. Contactez-nous.
Sources
Guides liés

Le crédit immobilier pour les étrangers en Turquie : possible, et judicieux ?
Certaines banques turques prêtent aux étrangers pour un achat immobilier, à des conditions plus strictes que pour les citoyens : en général un titre de séjour, des revenus justifiés et un gros apport. Depuis sa décision du 29 janvier 2026, le régulateur bancaire fixe des plafonds de financement qui baissent à mesure que le prix du bien augmente, et il a supprimé la distinction entre neuf et ancien. Les crédits immobiliers aux particuliers en Turquie sont généralement en livres turques et à taux élevés : la plupart des étrangers achètent donc comptant ou avec l’échelonnement des promoteurs.
Dernière vérification le 7 oct. 2026

Les plans d’échelonnement des promoteurs en Turquie : lire l’offre et protéger vos paiements
Beaucoup de promoteurs en Turquie proposent un apport (souvent entre un tiers et la moitié du prix) puis des échéances mensuelles ou trimestrielles jusqu’à la livraison, parfois au-delà. L’échelonnement est le plus souvent sans intérêts affichés, mais le prix comptant est en général plus bas : comparez-les. L’essentiel est la place de votre droit pendant que vous payez : un titre de propriété à votre nom avec hypothèque au profit du promoteur, ou une promesse de vente notariée inscrite au tapu (registre foncier) sous forme de şerh (annotation), et non un simple contrat privé.
Dernière vérification le 7 oct. 2026

La valeur déclarée au tapu : pourquoi déclarer un prix plus bas ne vous fait rien économiser
Les droits de tapu (titre de propriété) s’élèvent à 4 % de la valeur déclarée (légalement 2 % pour chaque partie), et l’assiette ne peut être inférieure à la valeur fiscale foncière enregistrée à la mairie. Dans une vente à un étranger, le prix déclaré ne peut être inférieur à la valeur du rapport d’expertise obligatoire. Déclarer un prix inférieur au prix réel est illégal et vous expose à des amendes, alourdit l’impôt sur la plus-value si vous revendez dans les cinq ans, et peut vous faire perdre la condition de valeur pour le titre de séjour ou la nationalité. Déclarez le prix réel.
Dernière vérification le 7 oct. 2026
Quartiers liés

Annonces liées
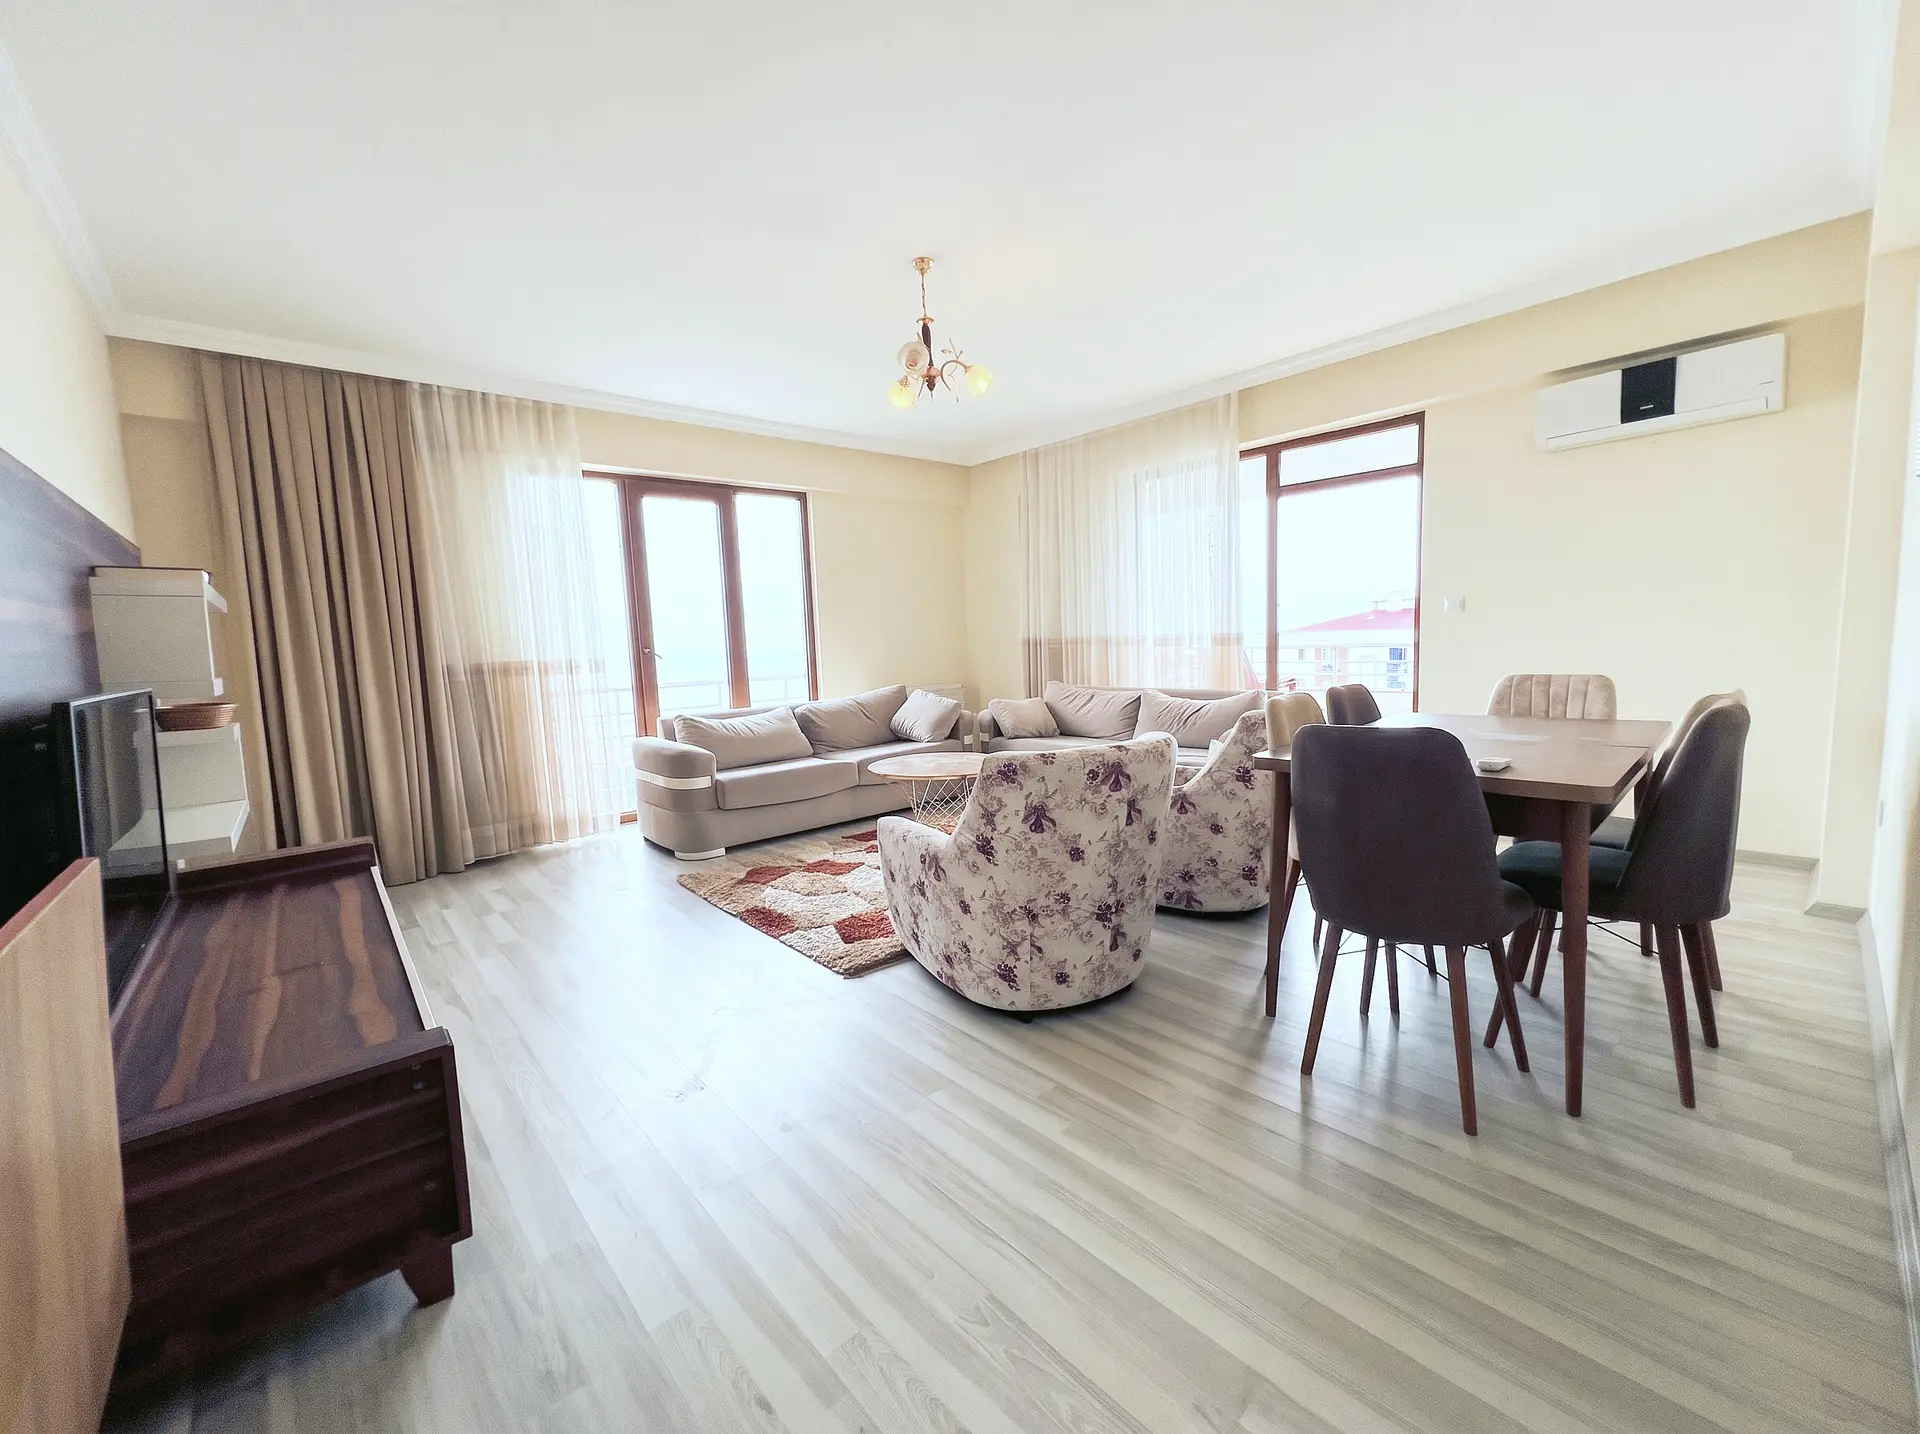 Entièrement meubléBRJ-1119
140 000 $
Appartement familial 4+1 meublé vue mer près de l'aéroport, Pelitli
- 4+1
- 180 m²
- Pelitli, Trabzon
MerForêt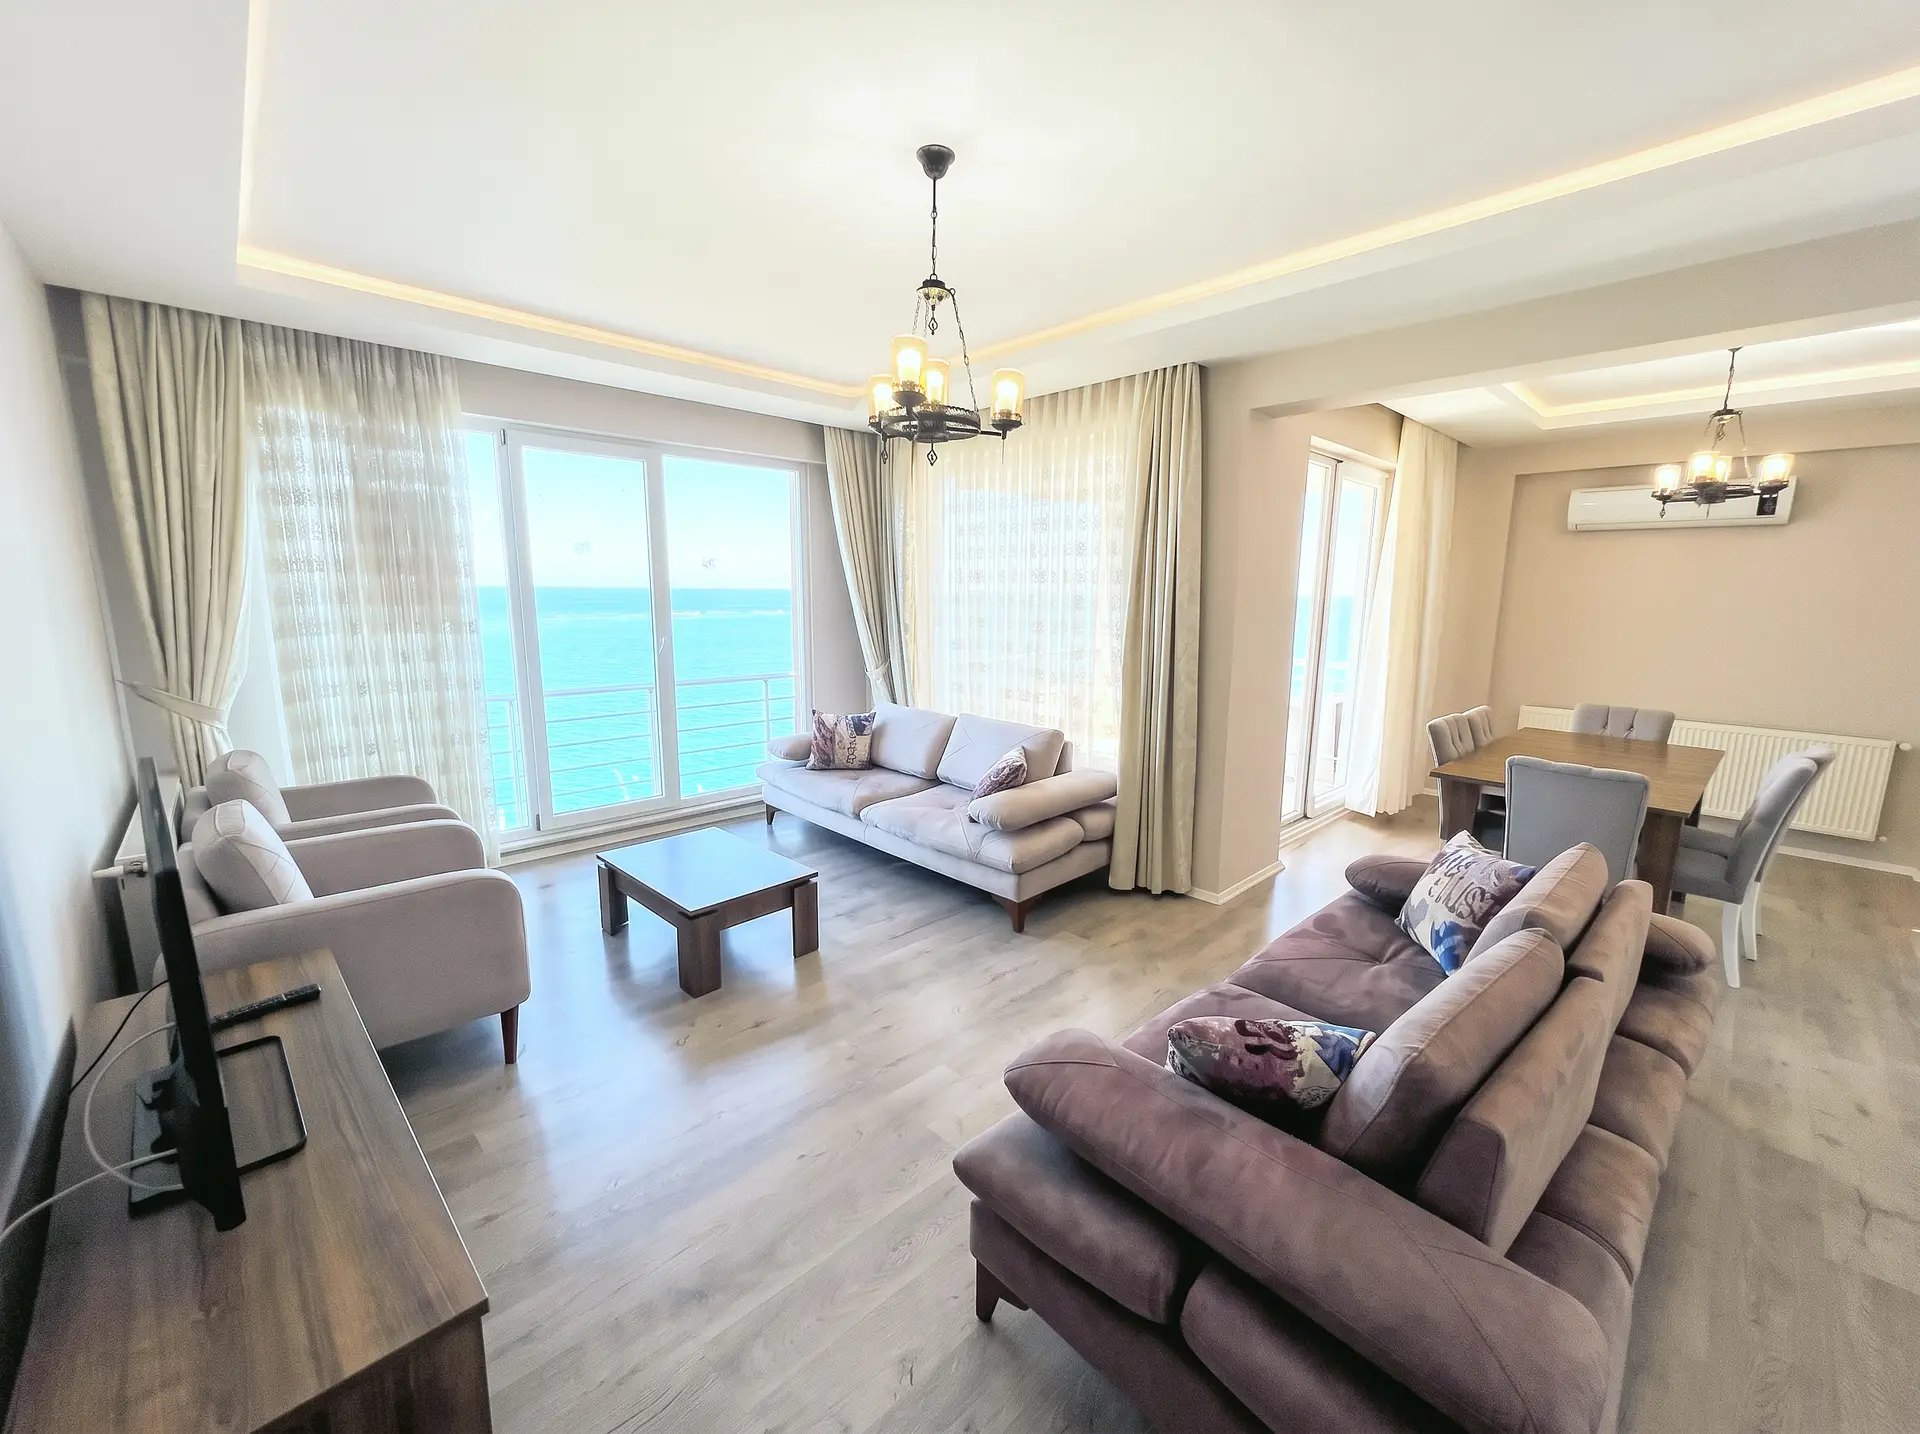 Entièrement meubléBRJ-1118
153 000 $
Appartement 3+1 meublé avec vue mer directe, Mersin, Akçaabat
- 3+1
- 150 m²
- Mersin, Trabzon
Mer Entièrement meubléBRJ-1117
125 000 $
Appartement 3+1 meublé, très grand balcon et vue mer, Pelitli
- 3+1
- 176 m²
- Pelitli, Trabzon
MerForêt
Encore une question ?
Envoyez-la sur WhatsApp : nous répondons dans votre langue.
Écrire sur WhatsApp