فتح حساب بنكي في تركيا للأجانب: الوثائق والبنوك والبنوك الإسلامية

باختصار
يستطيع الأجنبي فتح حساب في بنك تركي بجواز سفره ورقمه الضريبي التركي، ويطلب كثير من البنوك ما يثبت غرض الحساب، مثل عقد شراء العقار أو الإقامة. يمكن فتح الحساب بالليرة والدولار واليورو معاً، وتتوفر بنوك تشاركية تعمل وفق الصيرفة الإسلامية. سياسات القبول تختلف من بنك وفرع لآخر، لذلك يفيد أن تبدأ بفرع اعتاد على عملاء أجانب.
 بقلم محمد أوجكن, مدير عام
آخر مراجعة 7 أكتوبر 2026
الحساب البنكي التركي ليس شرطاً لشراء العقار، لكنه يسهّل كل شيء تقريباً: توقيت الدفعة في يوم الطابو، ودفع ضريبة العقار والفواتير، واستلام الإيجار إن أجّرت. وكثير من عملائنا يفتحونه في أول زيارة، حتى قبل أن يختاروا العقار.
ما الذي تحتاجه؟
- جواز سفر ساري المفعول.
- رقم ضريبي تركي، وهو شرط أساسي. انظر دليل الرقم الضريبي للأجانب.
- إثبات عنوان في بلدك أو في تركيا، مثل فاتورة أو كشف حساب.
- ما يثبت غرض الحساب في كثير من البنوك: عقد العربون أو البيع، أو سند الطابو، أو الإقامة إن وُجدت.
- رقم هاتف يستقبل رسائل التحقق، ويفضل أن يكون تركياً لبعض الخدمات.
الحساب بأكثر من عملة
يمكنك عادةً فتح حساب يضم عدة عملات: الليرة التركية للمصاريف اليومية والضرائب، والدولار أو اليورو لاستقبال الحوالات الكبيرة. هذا مفيد لأنك تقرر متى وكم تصرف إلى الليرة.
البنوك التشاركية (الإسلامية)
إلى جانب البنوك التقليدية، تعمل في تركيا بنوك تشاركية (Katılım Bankaları) وفق مبادئ الصيرفة الإسلامية، بحسابات مشاركة في الأرباح بدل الفائدة. يفضلها كثير من عملائنا من الخليج والدول العربية، وهي تقدم الخدمات المعتادة: بطاقات وتطبيقات وتحويلات دولية.
لماذا يُرفض الطلب أحياناً؟
- غياب غرض واضح: فتح حساب لغير مقيم بلا سبب مفهوم يثير أسئلة الالتزام. عقد شراء العقار يحل هذا غالباً.
- سياسة الفرع: فروع المدن السياحية والتجارية أكثر خبرة بالأجانب من فروع الأحياء الصغيرة.
- اختلاف كتابة الاسم بين الجواز والرقم الضريبي.
- متطلبات الالتزام والامتثال التي تتغير من وقت لآخر.
كيف يساعدك الحساب في شراء العقار؟
التحكم في توقيت الدفع
بدل أن تنتظر وصول حوالة دولية في يوم الطابو، تحوّل المبلغ إلى حسابك مسبقاً، ثم ترسله إلى البائع داخلياً خلال دقائق عند التوقيع. شرحنا ذلك في دليل تحويل ثمن العقار.
ملف الجنسية
يشترط ملف الجنسية مرور المال عبر البنوك التركية وصرفه بوثيقة رسمية. الحساب التركي يجعل ذلك منظماً.
بعد الشراء
ضريبة العقار السنوية، وفواتير الماء والكهرباء، ورسوم الصيانة، وإيجار المستأجر إن أجّرت: كلها تدار من الحساب بالخصم التلقائي أو التطبيق. انظر دليل ضريبة العقار السنوية.
نصائح عملية
- احضر مع مترجم أو مرافق يتحدث التركية في زيارتك الأولى للبنك.
- فعّل التطبيق وخدمة الإنترنت قبل أن تغادر الفرع، وتأكد من استلام رسائل التحقق خارج تركيا.
- اسأل عن الرسوم: رسوم الحساب والتحويلات الدولية وصرف العملة.
- حدّث بياناتك إذا حصلت على إقامة ورقم أجانب يبدأ بـ99.
خلاصة
افتح الحساب مبكراً، بجوازك ورقمك الضريبي وعقد الشراء، وفي فرع معتاد على الأجانب. واختر بين بنك تقليدي وبنك تشاركي حسب ما يناسبك. سيوفر عليك ذلك توتر يوم الطابو، ويسهّل إدارة عقارك بعده.
نرافق عملاءنا إلى البنك ونرتب لهم موعداً في فرع اعتاد على المشترين الأجانب. تواصل معنا.
أسئلة شائعة
هل أحتاج إلى إقامة لفتح حساب بنكي في تركيا؟
ليس دائماً. كثير من البنوك تفتح حساباً لغير المقيم بجواز السفر والرقم الضريبي، خاصة مع عقد شراء عقار. لكن بعض الفروع تطلب الإقامة، والسياسات تتغير، لذلك نوجه عملاءنا إلى فروع معتادة على الأجانب.
هل توجد بنوك إسلامية في تركيا؟
نعم، تسمى البنوك التشاركية (Katılım Bankaları)، وتعمل بحسابات مشاركة في الأرباح بدل الفائدة، وتقدم الخدمات المعتادة من بطاقات وتحويلات وتطبيقات.
هل يمكن فتح الحساب عن بُعد؟
في الغالب يتطلب فتح الحساب الأول حضورك الشخصي للتحقق من الهوية والتوقيع. بعد ذلك تدير كل شيء عبر التطبيق.
المصادر
أدلة ذات صلة

القرض العقاري للأجانب في تركيا: هل هو ممكن وهل هو مناسب؟
بعض البنوك التركية تمنح قروضاً عقارية للأجانب بشروط أشد من المواطنين، غالباً مع إقامة ودخل موثق ودفعة أولى كبيرة. وتحدد هيئة تنظيم البنوك منذ قرارها في 29 يناير 2026 سقوفاً لنسبة التمويل تنخفض كلما ارتفع سعر العقار، وألغت التمييز بين الجديد والمستعمل. القروض الاستهلاكية في تركيا بالليرة عادةً وبفوائد مرتفعة، لذلك يشتري معظم الأجانب نقداً أو بخطط تقسيط المطورين.
آخر مراجعة 07/10/2026

خطط التقسيط من المطورين في تركيا: كيف تقرأ العرض وتحمي أقساطك
يعرض كثير من المطورين في تركيا دفعة أولى (غالباً بين ثلث الثمن ونصفه) وأقساطاً شهرية أو فصلية حتى التسليم، وأحياناً بعده. التقسيط بلا فوائد معلنة غالباً، لكن السعر النقدي يكون أقل عادةً، فقارن بينهما. الأهم أين حقك أثناء الدفع: سند باسمك مع رهن لصالح المطور، أو عقد وعد بالبيع موثق ومسجل شرحاً في الطابو، لا عقداً خاصاً فقط.
آخر مراجعة 07/10/2026

القيمة المصرح بها في الطابو: لماذا لا يوفر لك تسجيل سعر أقل شيئاً
رسوم الطابو 4% من القيمة المصرح بها (2% على كل طرف قانوناً)، ولا تقل القاعدة عن قيمة الضريبة العقارية لدى البلدية. وفي البيع لأجنبي لا يجوز أن يقل الثمن المصرح به عن قيمة تقرير التقييم الإلزامي. تسجيل سعر أقل من الحقيقي مخالف للقانون ويعرضك لغرامات، ويرفع ضريبة أرباحك إن بعت خلال خمس سنوات، وقد يُسقط شرط القيمة في الإقامة أو الجنسية. صرّح بالثمن الحقيقي.
آخر مراجعة 07/10/2026
مناطق ذات صلة

عقارات ذات صلة
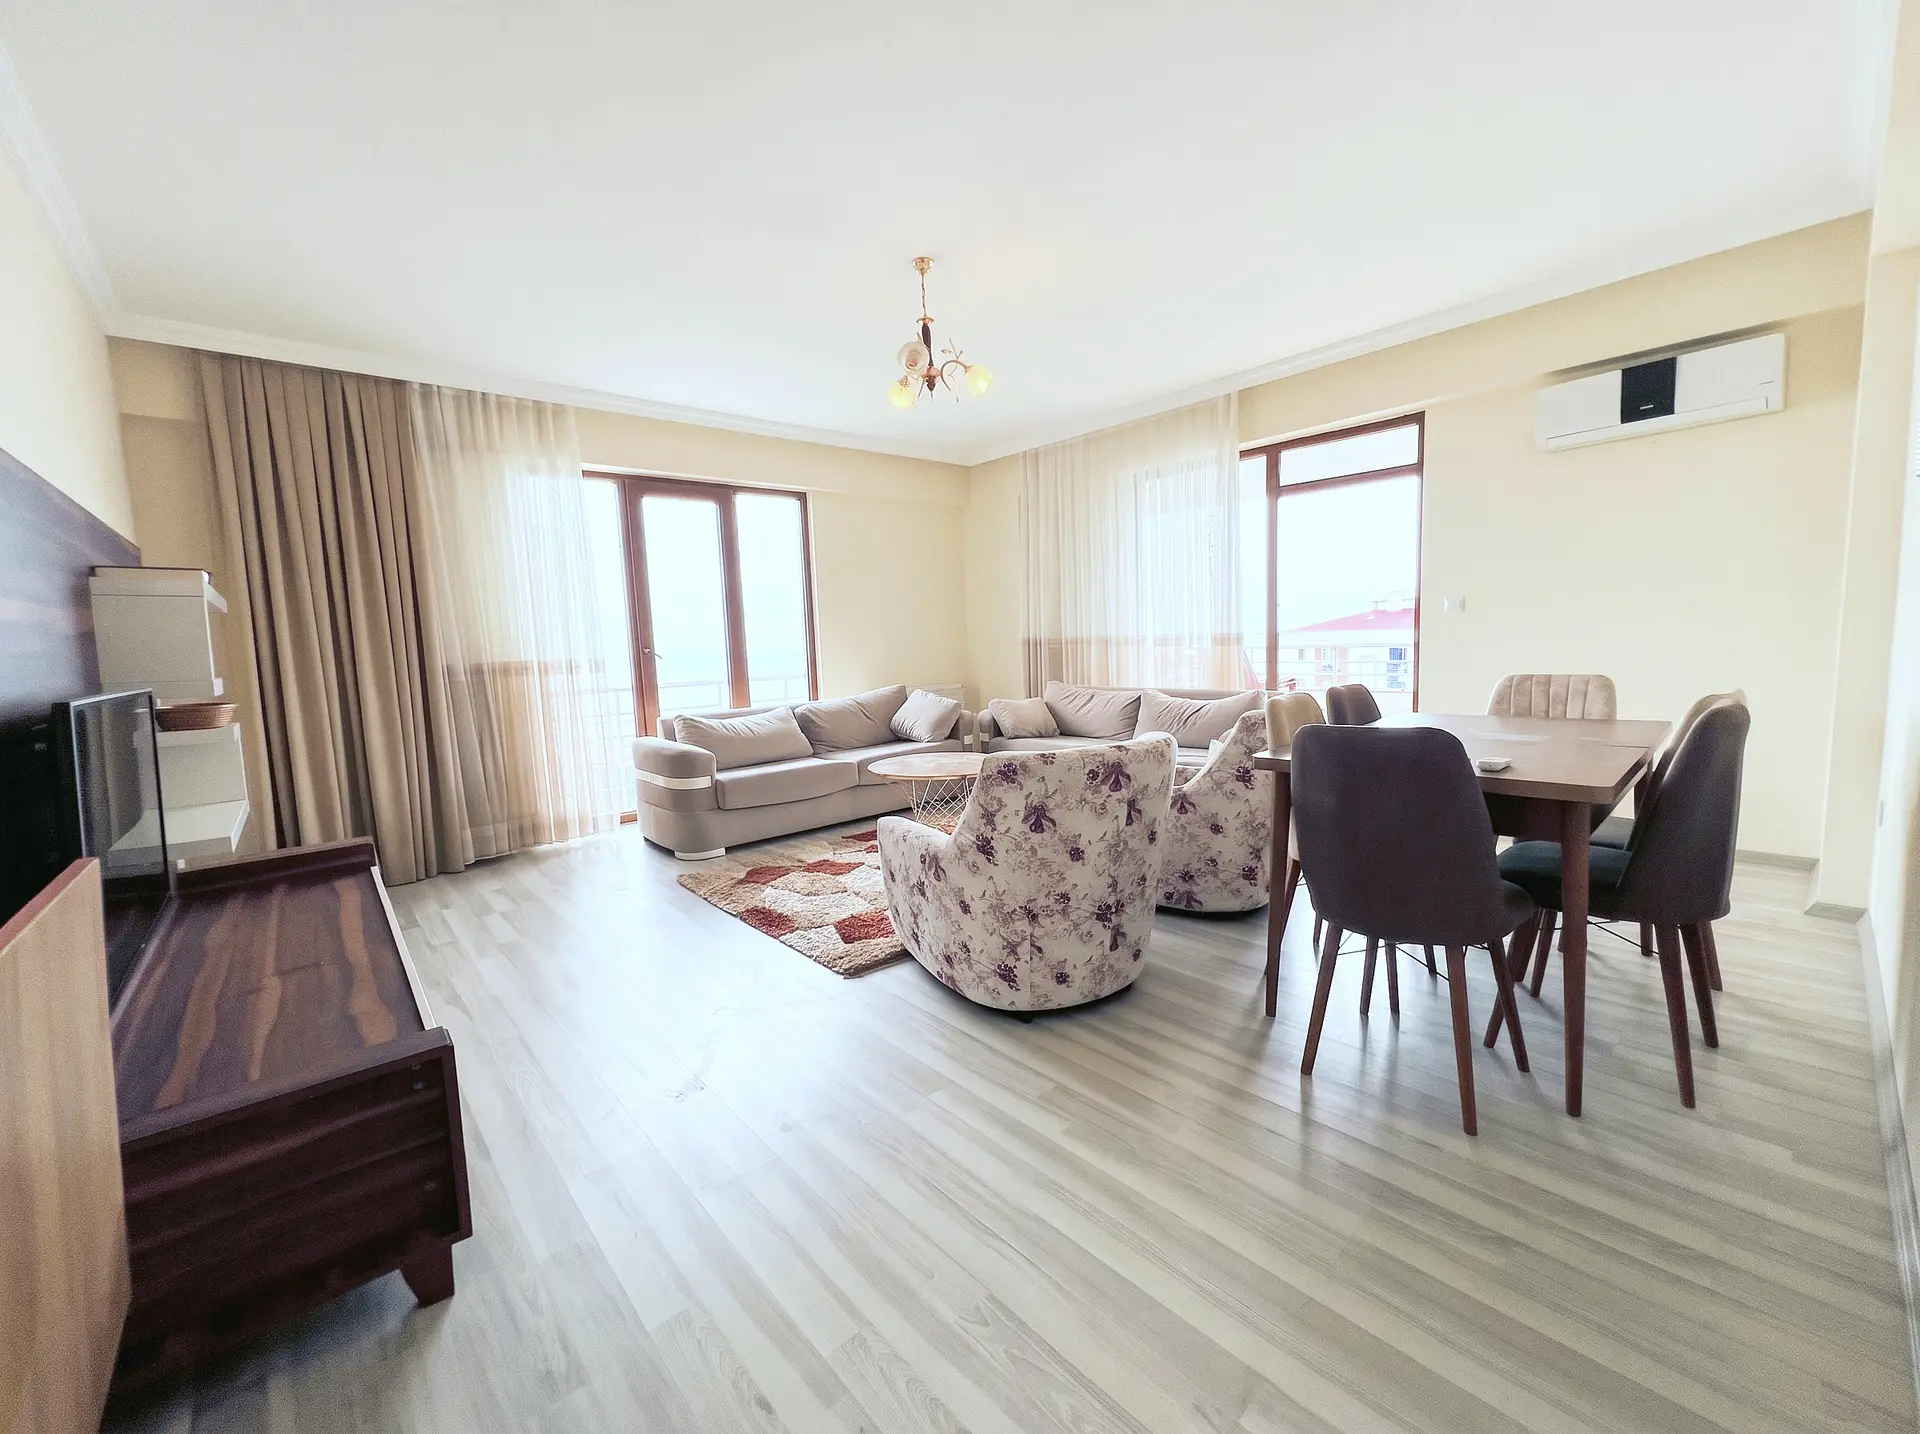 مفروش بالكاملBRJ-1119
140,000 $
شقة عائلية 4+1 مفروشة بإطلالة بحرية قرب المطار – بيليتلي
- 4+1
- 180 m²
- بيليتلي, طرابزون
بحرغابة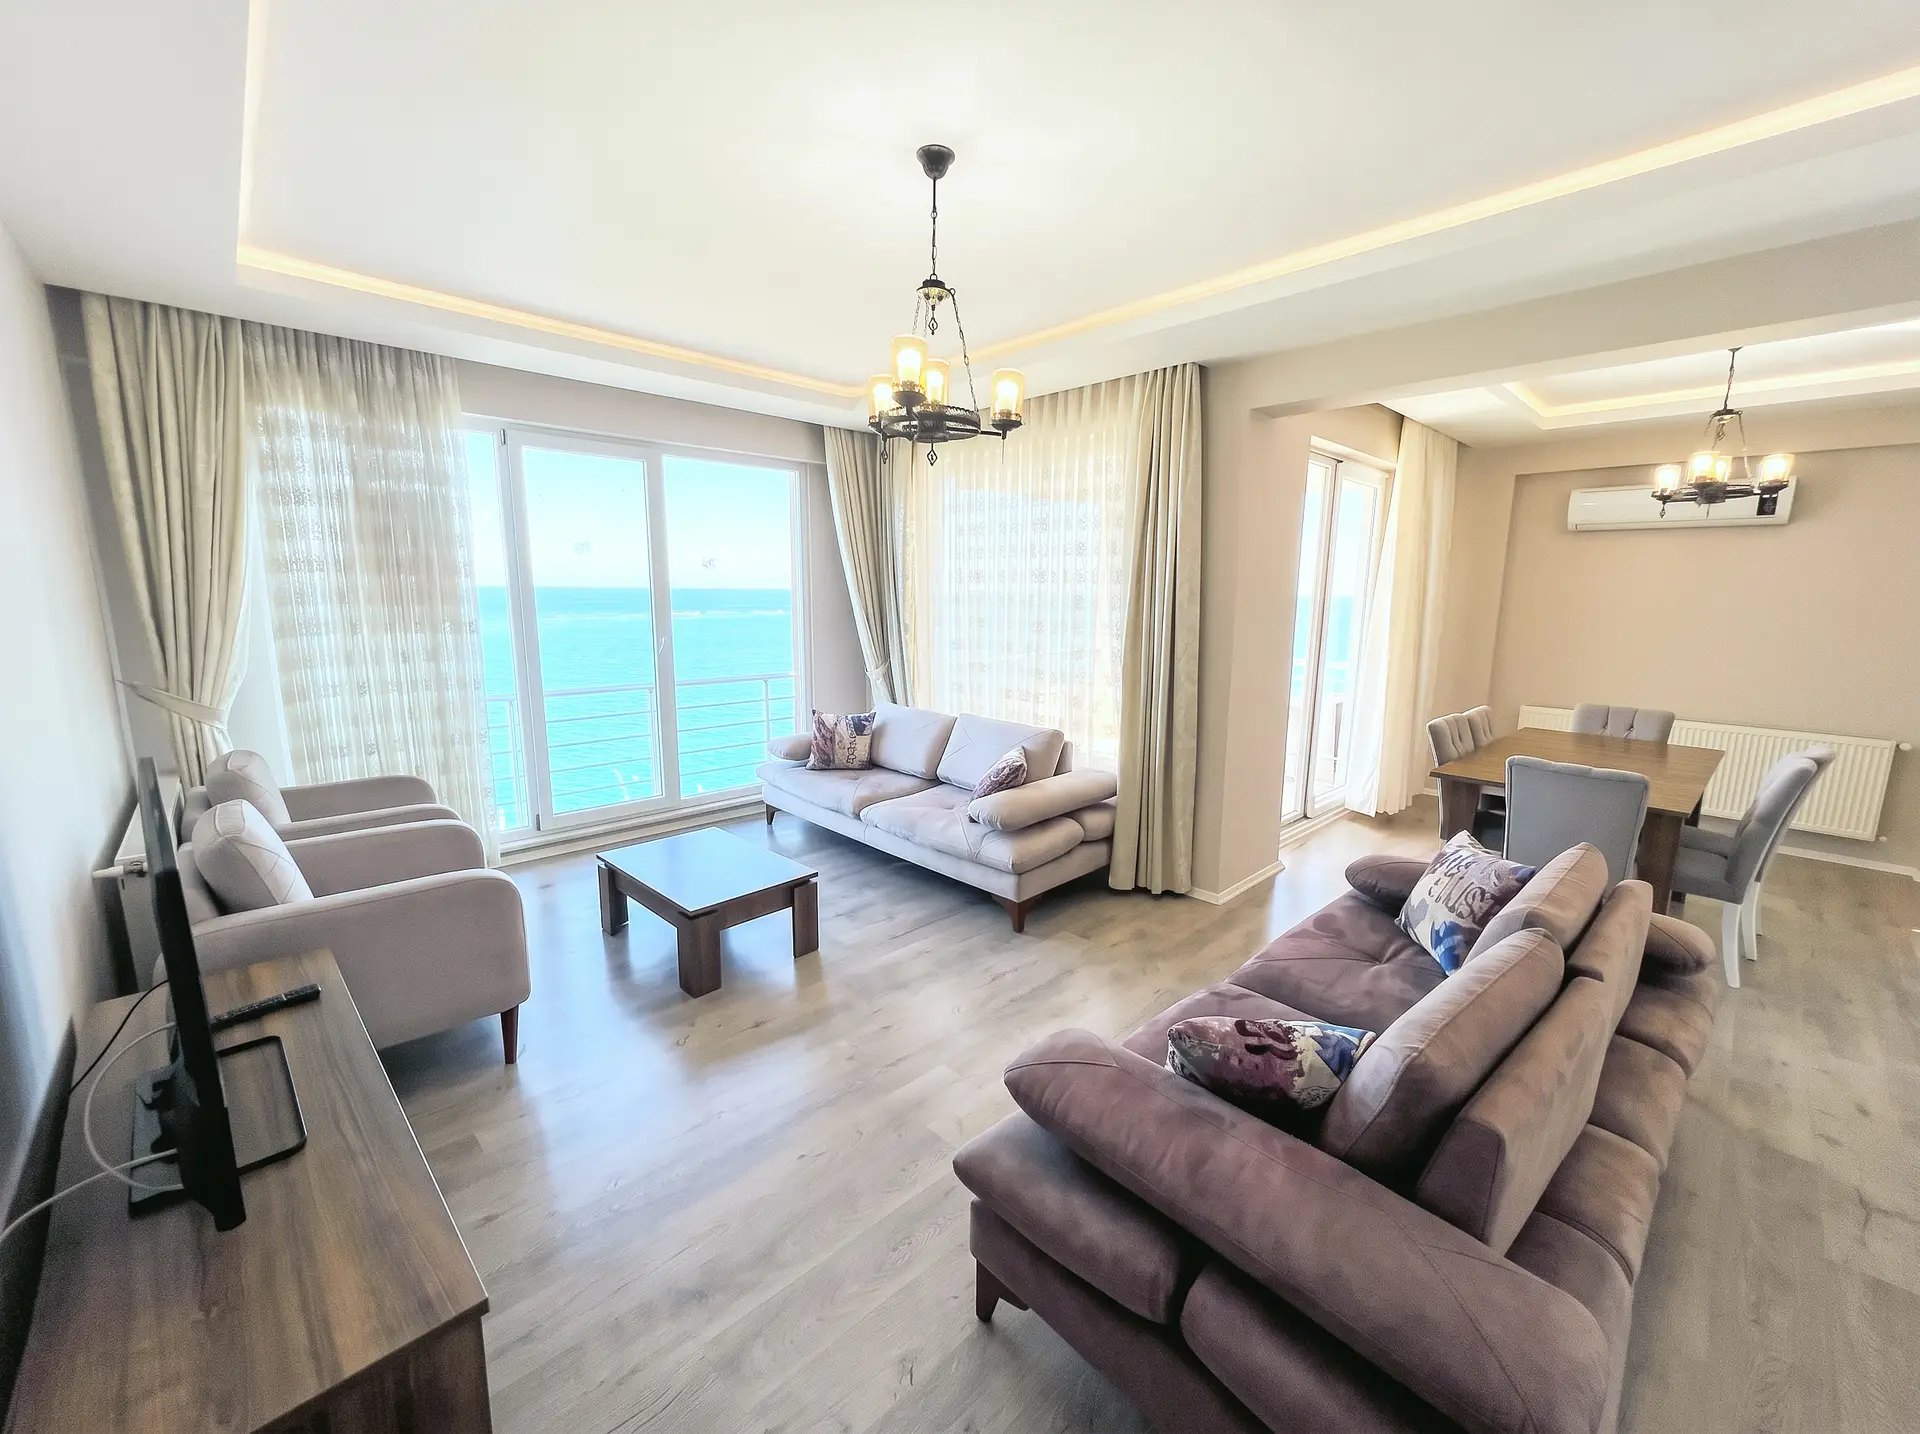 مفروش بالكاملBRJ-1118
153,000 $
شقة 3+1 مفروشة بإطلالة مباشرة على البحر – ميرسين، أكتشابات
- 3+1
- 150 m²
- ميرسين, طرابزون
بحر مفروش بالكاملBRJ-1117
125,000 $
شقة 3+1 مفروشة مع بلكونة كبيرة جداً وإطلالة بحرية – بيليتلي
- 3+1
- 176 m²
- بيليتلي, طرابزون
بحرغابة